Domain bhkw-anlagen.de kaufen?
Wir ziehen mit dem Projekt
bhkw-anlagen.de um.
Sind Sie am Kauf der Domain
bhkw-anlagen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bhkw-anlagen.de kaufen?
Was sind die Vorteile der Kraft-Wärme-Kopplung in Bezug auf Energieeffizienz und CO2-Emissionen?
Die Kraft-Wärme-Kopplung ermöglicht eine effiziente Nutzung von eingesetzter Energie, da sowohl Strom als auch Wärme erzeugt werden. Dadurch wird der Gesamtwirkungsgrad erhöht und weniger Primärenergie benötigt. Dies führt zu einer Reduzierung der CO2-Emissionen und trägt somit zum Klimaschutz bei. **
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **

Ähnliche Suchbegriffe für Steuerliche Absetzbarkeit
Top-Angebote
Produkte zum Begriff Steuerliche Absetzbarkeit:
-
Wirtschaftlichkeit und Technologie von Kraft-Wärme-Kälte-Kopplung (KWKK)-Anlagen, Taschenbuch von Ghaith Shehri, GRIN, 978-3-346-23591-6Wirtschaftlichkeit Und Technologie Von Kraft-wärme-kälte-kopplung (kwkk)-anlagen, Taschenbuch Von Ghaith Shehri, Grin, 978-3-346-23591-6, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
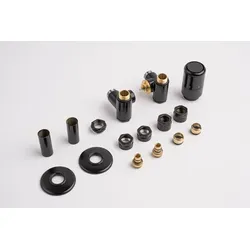
P.M.H. Runa Kraft-Wärme-Kopplung 6x7 cm schwarz RUN-R-BSet für kombinierte Heizung in schwarz matter Ausführung. Das Set ist für den sogenannten Seitenanschluss, d. h. an den Seiten des Heizkörpers. Im Set enthalten sind ein Thermostatkopf sowie Abdeckungen für Rohre und Wandauslass. Anschluss ist an Kupfer- und Kunststoffrohre möglich.189,05 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Simulationsbasierte Wirtschaftlichkeitsanalyse dezentraler Kraft-Wärme-Kopplung., Taschenbuch von Stefan Zickgraf, Duncker & Humblot,Simulationsbasierte Wirtschaftlichkeitsanalyse Dezentraler Kraft-wärme-kopplung., Taschenbuch Von Stefan Zickgraf, Duncker & Humblot, 978-3-428-09230-7, Seitenanzahl: 27069,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
-
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **
-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
-
Was sind die Vorteile der Kraft-Wärme-Kopplung für die Energieeffizienz und die Reduzierung der CO2-Emissionen?
Die Kraft-Wärme-Kopplung ermöglicht die gleichzeitige Erzeugung von Strom und Wärme, was die Energieeffizienz erhöht. Durch die Nutzung von Abwärme wird der Brennstoff optimal genutzt und somit die CO2-Emissionen reduziert. Die Technologie trägt somit zur nachhaltigen Energieerzeugung und zum Klimaschutz bei. **

Wie kann die Kraft-Wärme-Kopplung zur Effizienzsteigerung in der Energieerzeugung beitragen und welche Vorteile bietet sie in Bezug auf Nachhaltigkeit und Umweltschutz?
Die Kraft-Wärme-Kopplung (KWK) nutzt die bei der Stromerzeugung entstehende Abwärme zur gleichzeitigen Erzeugung von Wärme, was die Gesamteffizienz des Systems erhöht. Durch die Nutzung von KWK-Anlagen kann der Primärenergieverbrauch reduziert und somit der CO2-Ausstoß verringert werden. Dies trägt zur Senkung der Treibhausgasemissionen und zur Schonung der Ressourcen bei. Zudem kann die dezentrale Energieerzeugung durch KWK-Anlagen die Versorgungssicherheit erhöhen und die Abhängigkeit von importierten Energieträgern verringern. **
Welche Vorteile bietet das Dienstwagenleasing im Vergleich zum Kauf eines Firmenfahrzeugs und wie lässt sich die steuerliche Absetzbarkeit optimieren?
Beim Dienstwagenleasing entfallen hohe Anschaffungskosten und es besteht die Möglichkeit, regelmäßig ein neues Fahrzeug zu nutzen. Zudem können die Leasingraten als Betriebsausgaben steuerlich abgesetzt werden. Um die steuerliche Absetzbarkeit zu optimieren, sollte man auf eine niedrige monatliche Leasingrate achten und gegebenenfalls Sonderausstattungen vermeiden. **
Top-Angebote
Produkte zum Begriff Steuerliche Absetzbarkeit:
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Die steuerliche Absetzbarkeit der sozialen Verantwortung von Unternehmen, Taschenbuch von Marike Jacobs, Verlag Unser Wissen, 978-620-7-51713-8Die Steuerliche Absetzbarkeit Der Sozialen Verantwortung Von Unternehmen, Taschenbuch Von Marike Jacobs, Verlag Unser Wissen, 978-620-7-51713-8, Seitenanzahl: 10849,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wirtschaftlichkeit und Technologie von Kraft-Wärme-Kälte-Kopplung (KWKK)-Anlagen, Taschenbuch von Ghaith Shehri, GRIN, 978-3-346-23591-6Wirtschaftlichkeit Und Technologie Von Kraft-wärme-kälte-kopplung (kwkk)-anlagen, Taschenbuch Von Ghaith Shehri, Grin, 978-3-346-23591-6, Seitenanzahl: 3217,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Steuerliche OrganschaftSteuerliche Organschaft , Die steuerliche Organschaft ist ein vielschichtiges Rechtsgebilde, das aufgrund der Verlustnutzungs- und Finanzierungsvorteile nicht nur für große Konzerne, sondern gerade auch für den Mittelstand interessant ist. Doch die Rechtsfragen zur Begründung, zu den Voraussetzungen zum Erhalt sowie zur Beendigung einer Organschaft sind komplex und tief verzweigt. Das deutsche Organschaftsrecht enthält Vorschriften mit Auswirkungen auf die Ertragsteuern, die Umsatzsteuer sowie die Grunderwerbsteuer. Zudem stoßen zu den gesellschaftsrechtlichen und bilanzrechtlichen Aspekten, die für eine Organschaft zu beachten sind, zunehmend Bezüge und Einflüsse des europäischen und internationalen Steuerrechts. Das Handbuch zur steuerlichen Organschaft bietet allen, die rund um die Organschaft mit Planung, Gründung, Beendigung, Gestaltung oder Risikobewertung zu tun haben, unverzichtbaren Expertenrat. Von den Grundlagen über inlandsbezogene Einzelfragen zu den verschiedenen Organschaftstypen bis hin zu internationalen Sonderfragen sind alle Aspekte detailliert erläutert und mit Gestaltungshinweisen versehen. In der 3. neu bearbeiteten Auflage wird dem Bilanzrecht der Organschaft und den praktischen Erfahrungen mit der Organschaft im Konzern erstmals ein eigenes Kapitel gewidmet. Zusätzlich wird die Organschaft mit der neuen Optionsmöglichkeit des § 1a KStG beleuchtet. Topaktuell ist das Wachstumschancengesetz mit der Streichung des § 14 Abs. 1 Nr. 5 KStG und der Anwendung des § 4k EStG enthalten. , Zusatzbeleuchtung > Beleuchtung , Auflage: 2024, Erscheinungsjahr: 202410, Produktform: Leinen, Autoren: Dennisen, Thomas~Hundeshagen, Christian~Krüger, Astrid~Marx, Marius~Müller, Magnus~Schade, Dirk, Redaktion: Prinz, Ulrich~Witt, Sven-Christian, Auflage: 24003, Auflage/Ausgabe: 2024, Seitenzahl/Blattzahl: 1200, Keyword: Ausgleichszahlungen; Bilanzrecht; Ergebnisabführungsvertrag; Gesellschaftsrecht; Gewerbesteuer; Gewinnabführung; Grunderwerbsteuer; Holding; Insolvenzrecht; Konzernbesteuerung; Körperschaftsteuer; Organschaft; Organschaftskette; Organschaftspause; Organschaftsrecht; Steuerrecht; Umsatzsteuer; Verlustübernahme; international; steuerliche Organschaft, Fachschema: Bilanzrecht~Gesellschaftsrecht~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungslegung~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Bilanz- und Rechnungslegungsrecht~Körperschaft- und Gewerbesteuer, Unternehmenssteuerrecht, Umwandlungssteuer~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 170, Breite: 240, Höhe: 55, Gewicht: 1836, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,199,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Vorteile der Kraft-Wärme-Kopplung in Bezug auf Energieeffizienz und CO2-Emissionen?
Die Kraft-Wärme-Kopplung ermöglicht eine effiziente Nutzung von eingesetzter Energie, da sowohl Strom als auch Wärme erzeugt werden. Dadurch wird der Gesamtwirkungsgrad erhöht und weniger Primärenergie benötigt. Dies führt zu einer Reduzierung der CO2-Emissionen und trägt somit zum Klimaschutz bei. **
-
Wie kann man einen Ausgabenbeleg korrekt und eindeutig gestalten, um die steuerliche Absetzbarkeit zu gewährleisten?
Um die steuerliche Absetzbarkeit zu gewährleisten, sollte der Ausgabenbeleg alle relevanten Informationen enthalten, wie Datum, Name des Unternehmens, Betrag und Leistung. Zudem sollte der Beleg ordentlich und gut lesbar sein, um Missverständnisse zu vermeiden. Zusätzlich ist es wichtig, den Beleg zusammen mit anderen Unterlagen wie Rechnungen oder Verträgen aufzubewahren, um im Falle einer Prüfung alle erforderlichen Nachweise vorlegen zu können. **
-
Welche Arten von Belegen werden benötigt, um die Ausgaben für die steuerliche Absetzbarkeit zu belegen?
Für die steuerliche Absetzbarkeit von Ausgaben werden in der Regel Belege wie Rechnungen, Quittungen und Kontoauszüge benötigt. Diese Belege müssen den Namen des Unternehmens, das Datum, den Betrag und eine detaillierte Beschreibung der Ausgabe enthalten. Es ist wichtig, alle Belege sorgfältig aufzubewahren, um bei Bedarf nachweisen zu können, dass die Ausgaben tatsächlich angefallen sind. **
-
Wie kann ein Fahrtenbuch korrekt geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrten nachzuweisen?
Ein Fahrtenbuch sollte alle beruflichen Fahrten detailliert und lückenlos dokumentieren, einschließlich Datum, Uhrzeit, Start- und Zielort sowie den Zweck der Fahrt. Es ist wichtig, dass das Fahrtenbuch handschriftlich geführt wird und keine nachträglichen Änderungen vorgenommen werden. Zudem sollte das Fahrtenbuch regelmäßig und zeitnah geführt werden, um eine hohe Glaubwürdigkeit zu gewährleisten. **
Ähnliche Suchbegriffe für Steuerliche Absetzbarkeit
-
P.M.H. Runa Kraft-Wärme-Kopplung 6x7 cm schwarz RUN-R-BSet für kombinierte Heizung in schwarz matter Ausführung. Das Set ist für den sogenannten Seitenanschluss, d. h. an den Seiten des Heizkörpers. Im Set enthalten sind ein Thermostatkopf sowie Abdeckungen für Rohre und Wandauslass. Anschluss ist an Kupfer- und Kunststoffrohre möglich.189,05 €*Versand: 9,90 €Sichere Weiterleitung zum Anbieter
-
Simulationsbasierte Wirtschaftlichkeitsanalyse dezentraler Kraft-Wärme-Kopplung., Taschenbuch von Stefan Zickgraf, Duncker & Humblot,Simulationsbasierte Wirtschaftlichkeitsanalyse Dezentraler Kraft-wärme-kopplung., Taschenbuch Von Stefan Zickgraf, Duncker & Humblot, 978-3-428-09230-7, Seitenanzahl: 27069,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umweltschutz durch nicht-steuerliche Abgaben, Gebundene Ausgabe von Ute Sacksofsky, Mohr Siebeck, 978-3-16-147223-7Umweltschutz Durch Nicht-steuerliche Abgaben, Gebundene Ausgabe Von Ute Sacksofsky, Mohr Siebeck, 978-3-16-147223-7, Seitenanzahl: 314109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann ein Fahrtenbuch ordnungsgemäß geführt werden, um die steuerliche Absetzbarkeit von beruflichen Fahrtkosten zu gewährleisten?
Ein Fahrtenbuch sollte alle beruflichen Fahrten mit Datum, Ziel, Kilometerstand und Zweck genau dokumentieren. Private Fahrten müssen klar von beruflichen Fahrten getrennt werden. Das Fahrtenbuch sollte regelmäßig und lückenlos geführt werden, um bei einer Steuerprüfung als Nachweis akzeptiert zu werden. **
-
Was sind die Vorteile der Kraft-Wärme-Kopplung für die Energieeffizienz und die Reduzierung der CO2-Emissionen?
Die Kraft-Wärme-Kopplung ermöglicht die gleichzeitige Erzeugung von Strom und Wärme, was die Energieeffizienz erhöht. Durch die Nutzung von Abwärme wird der Brennstoff optimal genutzt und somit die CO2-Emissionen reduziert. Die Technologie trägt somit zur nachhaltigen Energieerzeugung und zum Klimaschutz bei. **
-
Wie kann die Kraft-Wärme-Kopplung zur Effizienzsteigerung in der Energieerzeugung beitragen und welche Vorteile bietet sie in Bezug auf Nachhaltigkeit und Umweltschutz?
Die Kraft-Wärme-Kopplung (KWK) nutzt die bei der Stromerzeugung entstehende Abwärme zur gleichzeitigen Erzeugung von Wärme, was die Gesamteffizienz des Systems erhöht. Durch die Nutzung von KWK-Anlagen kann der Primärenergieverbrauch reduziert und somit der CO2-Ausstoß verringert werden. Dies trägt zur Senkung der Treibhausgasemissionen und zur Schonung der Ressourcen bei. Zudem kann die dezentrale Energieerzeugung durch KWK-Anlagen die Versorgungssicherheit erhöhen und die Abhängigkeit von importierten Energieträgern verringern. **
-
Welche Vorteile bietet das Dienstwagenleasing im Vergleich zum Kauf eines Firmenfahrzeugs und wie lässt sich die steuerliche Absetzbarkeit optimieren?
Beim Dienstwagenleasing entfallen hohe Anschaffungskosten und es besteht die Möglichkeit, regelmäßig ein neues Fahrzeug zu nutzen. Zudem können die Leasingraten als Betriebsausgaben steuerlich abgesetzt werden. Um die steuerliche Absetzbarkeit zu optimieren, sollte man auf eine niedrige monatliche Leasingrate achten und gegebenenfalls Sonderausstattungen vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.